2024-2029年中国水暖管道零件制造行业市场现状分析与竞争格局及投资发展研究报告
一、行业概述
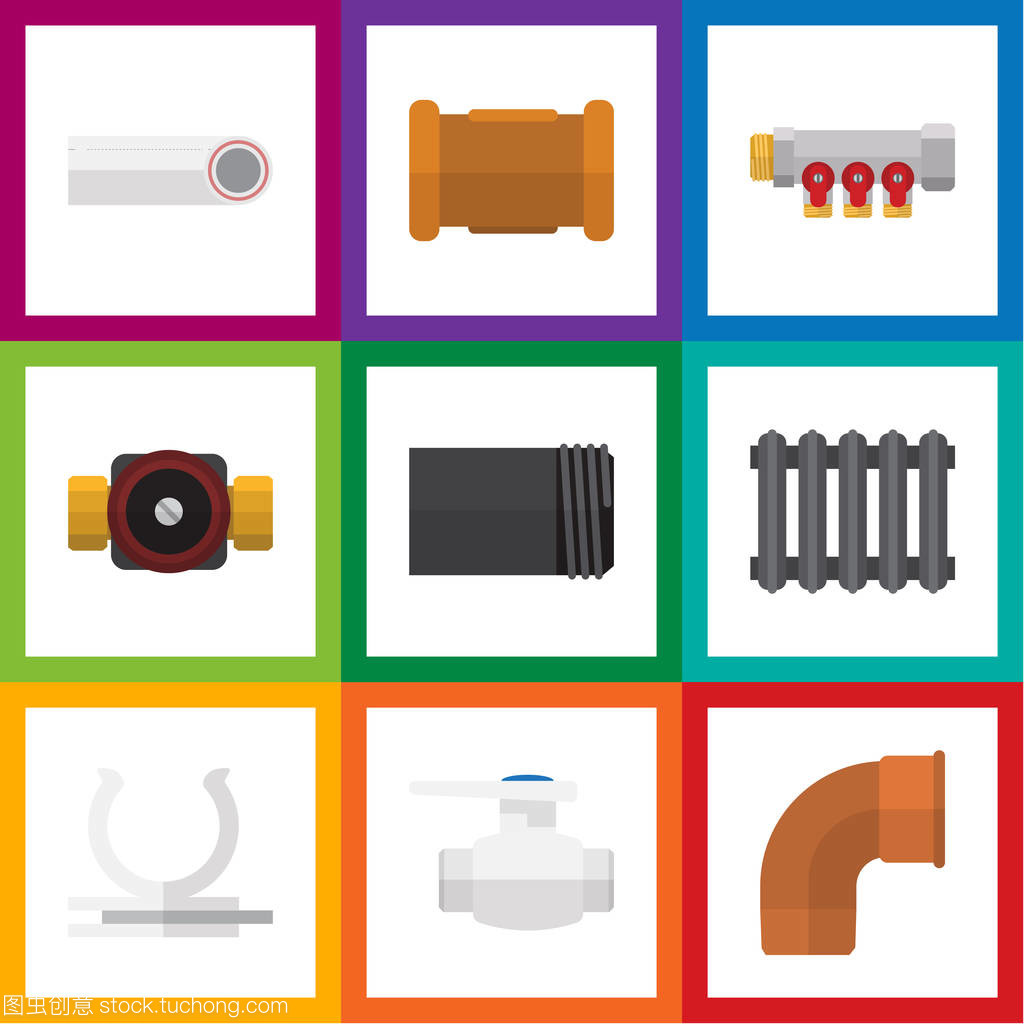
水暖管道零件制造行业是建筑五金及塑料制品行业的重要细分领域,产品主要包括阀门、管件、水嘴、散热器、管道连接件等,广泛应用于建筑给排水、供暖、燃气输送、消防系统等场景。随着中国城镇化进程的持续推进、老旧小区改造政策的落地以及绿色建筑标准的提升,水暖管道零件行业迎来结构升级与市场扩容的双重机遇。
二、市场现状分析
(一)市场规模与增速
2023年中国水暖管道零件制造行业市场规模约为 亿元(具体数据以实际调研为准),2019-2023年复合增长率约为 %。受房地产投资增速放缓影响,增量市场增速有所回落,但存量更新需求、旧改政策及基建投资形成有效支撑,预计2024-2029年行业将保持中低速稳健增长,年均增速在 %左右。
(二)产品结构
从产品类别看,塑料管件及阀门占比最大,约为 %,其次为金属管件(铜制、不锈钢制)和散热器。随着“以塑代钢”趋势深化及家装零售市场对美观、耐用需求的提升,PPR、PE-RT、PB等塑料管道零件占比持续扩大,铜制阀门及高端不锈钢管件在高端住宅和公共建筑领域保持稳定需求。
(三)区域分布
产业集群特征明显,浙江(台州、温州、玉环)、广东(佛山、开平)、福建(南安)、河北(沧州、衡水)等地形成水暖阀门及管件制造基地,其中浙江玉环和福建南安为国内重要的水暖阀门出口和国内销售集聚区。中西部地区市场随基建和城镇化推进需求增长较快,但本地制造能力相对薄弱,产品主要依赖东部输入。
(四)出口情况
中国是全球水暖管道零件的重要出口国,产品远销欧美、中东、东南亚等地区。2023年出口额约为 亿美元,同比增长 %。受国际贸易摩擦、反倾销调查及汇率波动影响,出口面临一定不确定性,但RCEP区域合作深化及“一带一路”沿线国家基建需求为出口提供新增长点。
三、竞争格局分析
(一)市场集中度
行业整体集中度较低,CR10约为 %,呈现“大行业、小企业”格局。规模以上企业约 家,多数为中小型 regional 企业。头部企业通过品牌建设、渠道下沉和并购整合逐步提升份额,但区域性小厂凭借价格优势和本地关系仍占据大量低端市场。
(二)主要企业分析
- 联塑集团:塑料管道及管件龙头, product portfolio 涵盖给水、排水、供暖全系列,渠道网络遍布全国,在工程市场和家装零售市场均具较强竞争力。
- 伟星新材:专注PPR管材管件,零售端品牌优势突出,“星管家”服务体系形成差异化壁垒,毛利率行业领先。
- :国内知名水暖阀门企业,产品出口占比高,在铜制阀门及管件领域技术积累深厚。
- 其他区域品牌:如浙江区域阀门企业集群、福建南安水暖企业群,以OEM和出口为主,同质化竞争激烈。
(三)竞争要素
竞争焦点从单一价格竞争转向“品牌+渠道+服务+技术”综合实力比拼。工程市场注重资质、供货能力和账期,零售市场依赖品牌认知、终端网点和售后服务。铜价、塑料原料价格波动对成本控制提出更高要求,具备规模化采购和自动化生产能力的企业更具抗风险能力。
四、驱动因素与挑战
驱动因素:
- 政策端:老旧小区改造、“城市更新行动”、保障性住房建设及农村供水供暖改造持续释放需求。
- 需求端:存量房翻新、二次装修市场扩大,家装零售渠道对高品质管件需求提升;精装房政策推动工程集采。
- 供给端:智能制造、自动化生产线提升效率,头部企业加快数字化工厂建设。
主要挑战:
- 原材料价格波动(铜、PPR、PE等)压缩利润空间。
- 房地产新开工面积下滑,工程端需求承压。
- 低端产能过剩,同质化竞争激烈,环保及安全监管趋严加速淘汰落后产能。
- 国际贸易壁垒及汇率风险影响出口稳定性。
五、投资发展建议
(一)投资机会
- 旧改与城市更新相关的高品质管件更换需求。
- 家装零售品牌化趋势下,具备渠道和服务优势的企业成长空间较大。
- 智能水暖产品(如智能阀门、漏水监测连接件)符合智能家居趋势,具备差异化潜力。
- 出口市场向RCEP及中东、拉美等新兴市场拓展。
(二)投资风险提示
需关注原材料价格大幅波动、房地产政策调控、国际贸易摩擦及行业标准升级带来的短期成本抬升风险。
(三)发展建议
对于生产企业:加强品牌建设,拓展零售与工程“双轮驱动”;推进智能制造降本增效;加大研发投入,开发抗菌、耐腐蚀、易安装的高附加值产品。对于投资者:重点关注具备渠道网络、品牌溢价及现金流稳定的头部企业,以及在细分品类(如不锈钢管件、智能阀门)建立技术壁垒的成长型公司。
六、结论
2024-2029年中国水暖管道零件制造行业虽告别高速增长阶段,但在城市更新、存量翻新与产业升级的合力下仍具可观市场容量。行业整合将加速,头部品牌与细分冠军有望在竞争中获得更大份额。投资者应聚焦内生增长能力强、渠道与品牌优势明确的企业,并密切关注政策变化与原材料市场动态,以把握确定性机会、规避结构性风险。
如若转载,请注明出处:http://www.zbgyjt.com/product/10.html
更新时间:2026-11-01 09:06:12