2019-2025年中国水暖管道零件行业市场调研分析及投资战略咨询报告
一、行业概述
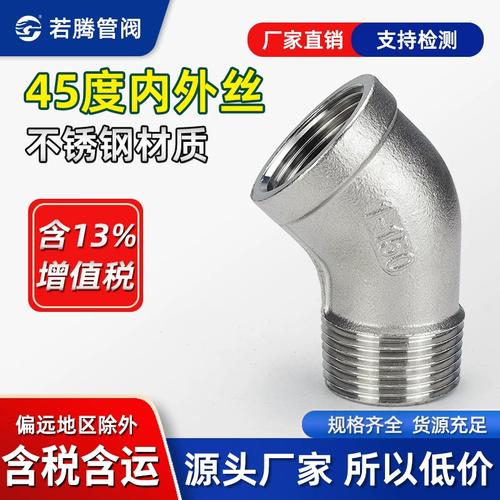
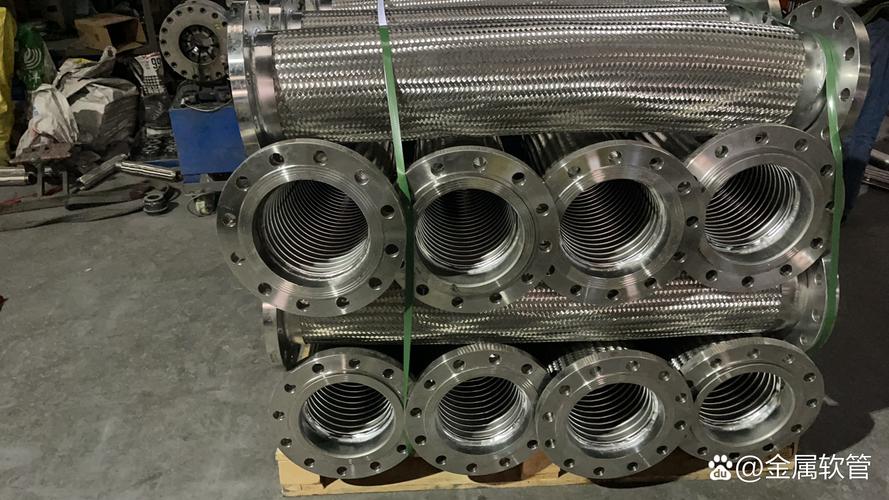
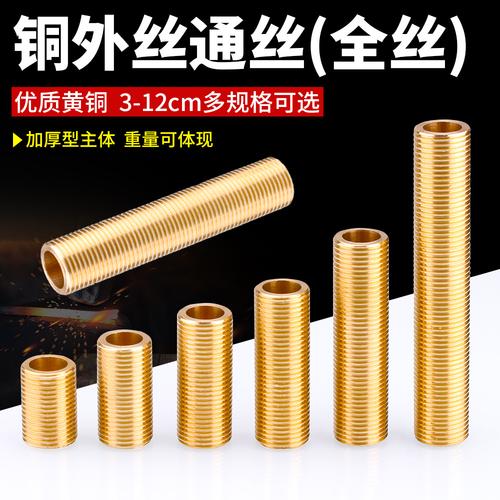
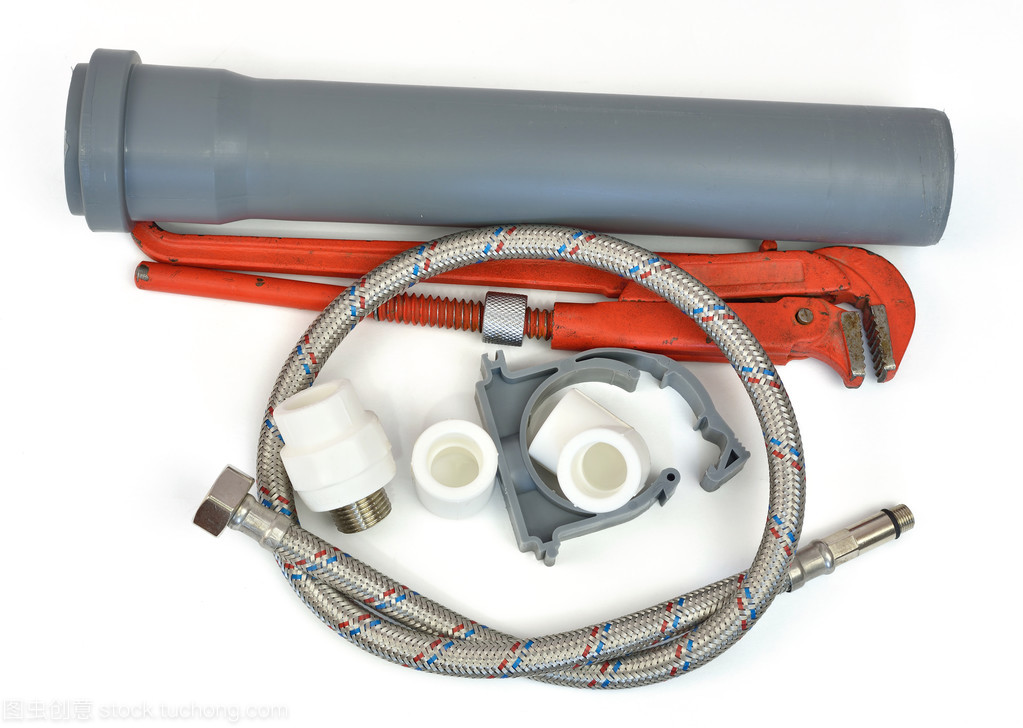
水暖管道零件是指用于建筑给排水、供暖、燃气等管道系统中的管材、管件、阀门、连接件及相关配件的总称,主要包括塑料管(PPR、PE、PVC等)、金属管(铜管、不锈钢管、镀锌钢管等)以及各类接头、弯头、三通、法兰、密封件等。水暖管道零件行业是建筑建材工业的重要组成部分, downstream连接房地产开发、市政工程、家装维修等领域,其市场需求与固定资产投资、城镇化进程及居民消费升级高度相关。
二、2019-2025年市场规模与增长态势
2019年,中国水暖管道零件行业市场规模约为3200亿元,受房地产竣工面积保持高位及老旧小区改造政策推动,行业维持中速增长。2020年受新冠疫情冲击,一季度需求显著下滑,全年市场规模增速回落至2%左右,但下半年基建赶工及家装需求回补带动行业逐步恢复。2021年,在“双碳”目标与城市更新行动推动下,节能型管材需求上升,市场规模回升至约3500亿元,同比增长约6%。2022-2023年,房地产行业深度调整导致新房装修需求承压,但存量房翻新、市政管网改造及农村饮水安全工程形成一定支撑,行业增速放缓至3%-4%。预计2024-2025年,随着保障性住房建设、城中村改造及地下管网更新政策落地,市场规模有望恢复至年均5%左右的增长,2025年市场规模预计达到约4200亿元。
三、市场结构分析
从产品结构看,塑料管道凭借耐腐蚀、易施工、成本低等优势占据主导地位,市场份额约55%-60%,其中PPR管在家装热水系统中应用广泛,PE管在市政给水中占比持续提升;金属管道及管件占比约30%,不锈钢管和铜管在高端住宅及医疗、食品等特殊场景中需求稳定;阀门及连接件等配件占比约10%-15%。从区域结构看,华东和华南地区因经济发达、房地产开发投资集中,占据全国约55%的市场份额;中西部地区受益于基建补短板和乡村振兴政策,增速高于全国平均水平。从渠道结构看,工程渠道(房地产集采、市政工程)占比约60%,零售渠道(建材市场、家装公司、电商平台)占比约40%,电商渠道增速较快但基数较小。
四、竞争格局与重点企业
行业整体集中度偏低,塑料管道领域CR5约为25%-30%,金属管件领域集中度相对较高。主要上市企业包括:公元股份(塑料管道龙头,产能布局全国)、伟星新材(零售家装PPR管优势显著)、中国联塑(塑料管道市占率领先,渠道网络下沉)、雄塑科技、顾地科技等。金属管件领域代表性企业包括艾迪精密、友发集团等。外资品牌如德国瑞好、瑞士乔治费歇尔在高端家装市场保持一定影响力。竞争关键要素从单一价格竞争转向品牌、渠道服务、产品体系完整性及绿色环保性能的综合比拼。
五、驱动因素与制约因素
驱动因素方面:其一,新型城镇化与城市更新持续推进,地下管网改造和老旧小区改造释放存量替换需求;其二,居民对饮水安全与采暖舒适度要求提升,不锈钢管、阻氧管等高端产品渗透率上升;其三,政策层面《国家节水行动方案》《关于推动城乡建设绿色发展的意见》等文件引导行业向节水节能、绿色环保方向升级;其四,农村供水保障工程和燃气下乡工程拓宽市场空间。
制约因素方面:房地产新开工面积持续下行对工程端需求形成拖累;原材料价格(PVC树脂、PP、铜材等)波动加大企业成本管控压力;行业进入门槛较低导致中小厂商众多、产品质量参差不齐,低价竞争现象仍存;精装房政策调整及房企资金链问题影响工程回款效率。
六、技术发展趋势
行业技术升级主要围绕材料改性、连接工艺和智能制造展开。塑料管道向高耐压、耐高温、抗冲击改性方向发展,多层共挤复合管、阻氧管、抗菌管等差异化产品增多;金属管件向薄壁化、卡压式连接等易施工方向演进,不锈钢双卡压管件在给水系统加速替代传统镀锌管;生产端自动化挤出生产线、在线检测和MES系统应用提升良品率与交付效率。BIM技术在管道系统设计安装中的普及推动管件标准化与预制化发展。
七、投资战略建议
第一,关注零售渠道与品牌服务能力突出的塑料管道企业,存量房翻新与家装消费升级为零售端提供韧性,具备全国性经销网络和售后服务体系的企业抗周期能力较强。第二,布局不锈钢管及高端金属管件细分赛道,该领域受益于饮水安全标准提升和高端住宅需求,毛利率高于普通塑料管材,具备技术壁垒和认证优势的企业值得重点关注。第三,关注市政管网改造和农村供水工程相关的PE管、球墨铸铁管及配套管件供应商,政策驱动的基建需求确定性较高。第四,警惕原材料价格大幅波动和房地产应收账款风险,优先选择现金流稳健、负债率合理的企业。第五,中长期关注行业集中度提升趋势,环保监管趋严和产品标准提高将加速中小落后产能出清,龙头企业市场份额有望进一步扩大。
八、风险提示
房地产市场超预期下行导致工程需求萎缩;原材料价格剧烈波动侵蚀企业利润;行业标准执行不严引发低价劣质产品冲击;应收账款回款周期拉长带来现金流压力;政策补贴退坡或基建投资不及预期。
如若转载,请注明出处:http://www.zbgyjt.com/product/43.html
更新时间:2026-11-01 14:27:39